Kurumsal Sürdürülebilirlik Raporlama Direktifi (CSRD)
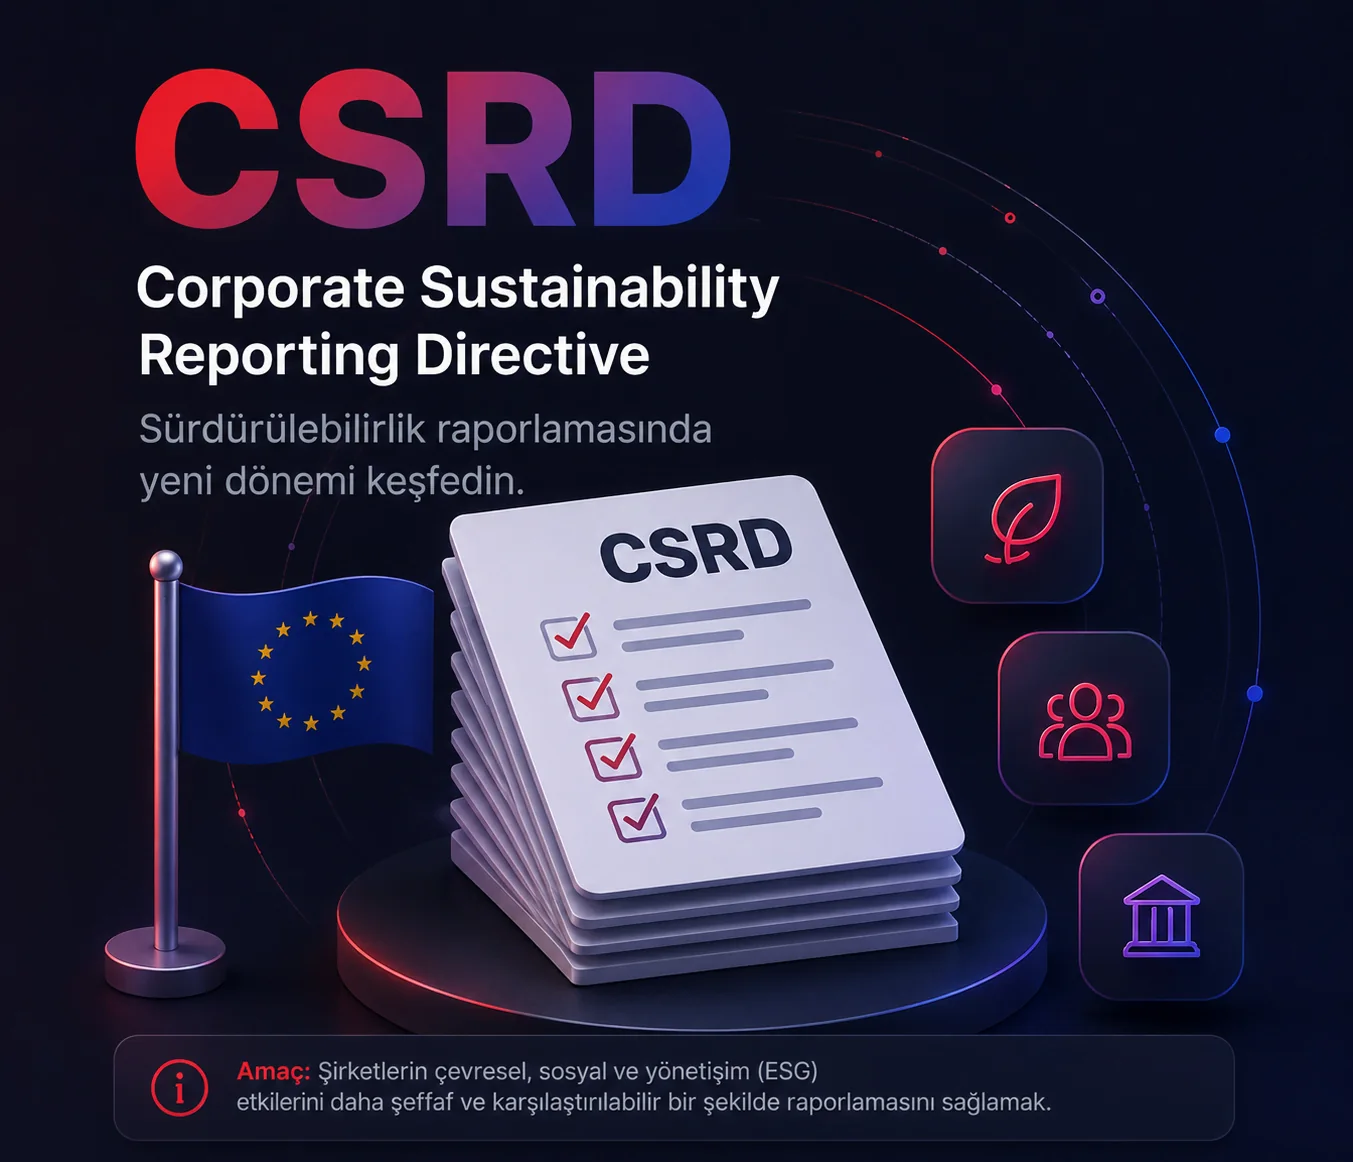
AB genelinde standartlaştırılmış sürdürülebilirlik raporlaması için kapsamlı bir çerçeve. CSRD Ocak 2024'te yürürlüğe girdi ve şirketlerin detaylı çevresel, sosyal ve yönetişim bilgilerini açıklamalarını gerektiriyor.
Kurumsal Sürdürülebilirlik Raporlamasını Dönüştürmek
CSRD, AB'de faaliyet gösteren şirketler için zorunlu sürdürülebilirlik raporlama gereksinimleri belirleyerek şeffaflık ve hesap verebilirlik sağlıyor.
- Hukuki Referans
- Directive (EU) 2022/2464
- Yürürlük Tarihi
- Ocak 2024
CSRD, Ocak 2024'te yürürlüğe girmiş olup, borsada işlem gören şirketleri ve büyük şirketleri sürdürülebilirlik ve ESG konularında raporlama yapmaya zorunlu kılmaktadır.
Düzenleme, büyük şirket tanımını üç kriterden ikisini karşılayan şirketler olarak belirlemektedir: 250 veya daha fazla çalışan, 40 milyon Euro veya daha fazla ciro ve 20 milyon Euro veya daha fazla toplam varlık.
CSRD'nin temel amacı, şirketlerin çevresel ve sosyal etkilerini daha şeffaf raporlamalarını sağlamaktır. Detaylı raporlama ve ESG açıklaması sürdürülebilir ekonomiye geçişi destekler.
CSRD; çevresel konular, sosyal konular ve yönetişim konularında bilgi raporlanmasını gerektirmektedir.
CSRD'ye Kimler Uymalı
Aşağıdaki kriterlerden en az ikisini karşılayan şirketler kapsama dahildir.
- 01
Büyük Şirketler
Üç kriterden en az ikisini karşılayan şirketler: 250'den fazla çalışan, 40 milyon Euro'yu aşan net ciro veya 20 milyon Euro'yu aşan toplam varlık.
- 02
Halka Açık Şirketler
AB düzenlenmiş piyasalarında işlem gören tüm şirketler, belirli muafiyetler ve basitleştirilmiş raporlama seçenekleriyle küçük ve orta ölçekli işletmeler (KOBİ'ler) dahil.
- 03
AB Dışı Şirketler
AB'de önemli faaliyetleri olan üçüncü ülke şirketleri, AB'de 150 milyon Euro'yu aşan net ciro ve AB'de en az bir yan kuruluş veya şube dahil.
- 04
Finansal Kuruluşlar
Yasal formları ne olursa olsun, büyüklük kriterlerini karşılayan kredi kuruluşları, sigorta şirketleri ve diğer finansal kuruluşlar.
Neler Raporlanmalı
CSRD kapsamında kapsamlı açıklama gereksinimleri
Çevresel Konular
İklim değişikliği azaltma ve uyum, su ve deniz kaynakları, kaynak kullanımı ve döngüsel ekonomi, kirlilik ve biyolojik çeşitlilik ve ekosistemler.
Sosyal ve İnsan Hakları
Eşit muamele ve fırsatlar, çalışma koşulları, insan haklarına saygı ve yolsuzluk ve rüşveti önleme önlemleri.
Yönetişim Faktörleri
Yönetim, idari ve denetim organlarının sürdürülebilirlik konularındaki rolü, risk yönetimi ve iç kontrol sistemleri dahil.
Değer Zinciri
Şirketin değer zinciri hakkında bilgi, yukarı ve aşağı akış iş ilişkileri ve bunların sürdürülebilirlik konularına etkisi dahil.
Avrupa Sürdürülebilirlik Raporlama Standartları
Tutarlılık ve karşılaştırılabilirlik sağlayan zorunlu raporlama standartları Avrupa Sürdürülebilirlik Raporlama Standartları (ESRS), 31 Temmuz 2023'te Avrupa Komisyonu tarafından kabul edildi. Bu standartlar, şirketler ve sektörler arasında tutarlılık ve karşılaştırılabilirlik sağlayarak sürdürülebilirlik raporlaması için detaylı gereksinimler sağlar. ESRS, tüm şirketler için geçerli olan kesişen standartların yanı sıra belirli çevresel, sosyal ve yönetişim konularını kapsayan konu standartlarını içerir. Şirketler, KOBİ'ler ve belirli sektörler için belirli muafiyetlerle bu standartlara uygun olarak raporlama yapmalıdır.
Kesişen Standartlar
Tüm şirketler için geçerli olan genel ilkeler, önemlilik değerlendirmesi ve yönetişim gereksinimleri.
Çevresel Standartlar
İklim değişikliği, kirlilik, su ve deniz kaynakları, biyolojik çeşitlilik ve kaynak kullanımı ve döngüsel ekonomi.
Sosyal Standartlar
İşgücü, değer zincirindeki çalışanlar, etkilenen topluluklar ve tüketiciler ve son kullanıcılar.
Yönetişim Standartları
İş ahlakı, yolsuzluk ve rüşvetle mücadele ve siyasi katılım dahil.
Sektörel Standartlar
Belirli sektörlere ve iş modellerine yönelik tamamlayıcı raporlama gereksinimleri.
Aşamalı Uygulama Programı
CSRD gereksinimlerinin farklı şirket kategorilerine ne zaman uygulandığını anlamak
Aşama 1: 2024
NFRD'ye zaten tabi olan şirketler uyum sağlamalıdır. 2024 mali yılını kapsayan ilk raporlar 2025'te yayınlanır.
Aşama 2: 2025
Daha önce NFRD kapsamında olmayan tüm büyük şirketler uyum sağlamalıdır. İlk kez büyüklük kriterlerini karşılayan şirketleri içerir.
Aşama 3: 2026
Halka açık KOBİ'ler, küçük ve karmaşık olmayan kredi kuruluşları ve sigorta şirketleri. İki yıl gecikme seçeneği mevcuttur.
Aşama 4: 2028
AB'de önemli faaliyetleri olan üçüncü ülke şirketleri. Sektöre özel standartlar ek gecikmelerle uygulanabilir.
Sürdürülebilirlik Bilgilerinin Dış Güvencesi
Raporlanan bilgilerin güvenilirliğini ve doğruluğunu sağlamak
CSRD, sürdürülebilirlik bilgilerinin zorunlu dış güvencesini getirir. Başlangıçta, şirketler sınırlı güvence almalıdır, bu da raporlanan bilgilerin önemli yanlış beyanlardan arınmış olduğuna dair orta düzeyde güven sağlar.
Direktif, gelecekte makul güvenceye geçiş öngörür, bu da daha yüksek güven seviyeleri sağlar. Güvence, bağımsız güvence hizmet sağlayıcıları tarafından sağlanmalıdır, bu da sürdürülebilirlik raporlarının güvenilirliğini ve güvenilirliğini sağlar.
CSRD Uyumunun Faydaları
CSRD'ye uyum sağlamanın işletmelere getirdiği temel avantajlar
Yatırımcı Güveni ve Erişimi
Risk Yönetimi ve Azaltma
Rekabet Avantajı ve İtibar
Yasal Uyum ve Güvence
Sürdürülebilir Büyüme
CSRD Neden Önemli
Kapsamlı sürdürülebilirlik raporlamasının değeri ve etkisi
Gelişmiş Şeffaflık
Paydaşlar, bilinçli karar vermeyi mümkün kılan kapsamlı, karşılaştırılabilir sürdürülebilirlik bilgilerine erişim sağlar.
Daha Fazla Hesap Verebilirlik
Şirketler çevresel ve sosyal etkilerinden sorumlu tutulur, sorumlu iş uygulamalarını teşvik eder.
Gelişmiş Rekabet Edebilirlik
Daha iyi sürdürülebilirlik performansı marka itibarını artırabilir, yatırım çekebilir ve pazar konumlandırmasını iyileştirebilir.
Daha İyi Risk Yönetimi
Kapsamlı raporlama, sürdürülebilirlikle ilgili riskleri ve fırsatları belirlemeye ve yönetmeye yardımcı olur.
Yeniliği Teşvik Eder
Raporlama gereksinimleri, şirketleri sürdürülebilirlik zorlukları için yenilikçi çözümler geliştirmeye teşvik eder.
AB Yeşil Mutabakatı Uyumu
İklim nötrlüğü ve döngüsel ekonomi hedefleri dahil olmak üzere AB'nin daha geniş sürdürülebilirlik hedeflerini destekler.
Dijital Ürün Pasaportları CSRD Uyumunu Nasıl Destekler
Dijital Ürün Pasaportları (DPP'ler), CSRD raporlama gereksinimlerini doğrudan destekleyebilecek detaylı ürün düzeyinde sürdürülebilirlik verileri sağlar. Ürün düzeyinde çevresel etkileri, kaynak kullanımını ve tedarik zinciri bilgilerini takip ederek, DPP'ler şirketlerin sürdürülebilirlik raporları için doğru verileri toplamasını sağlar.
DPP'ler, şirketlerin değer zinciri raporlama, çevresel açıklamalar ve sosyal etki değerlendirmeleri için CSRD gereksinimlerini karşılamasına yardımcı olur. DPP'ler aracılığıyla toplanan detaylı veriler, doğruluğu ve izlenebilirliği sağlayarak CSRD raporlamasını daha güvenilir ve kapsamlı hale getirir.
DPP'lerin CSRD'yi Nasıl Desteklediğini Öğrenin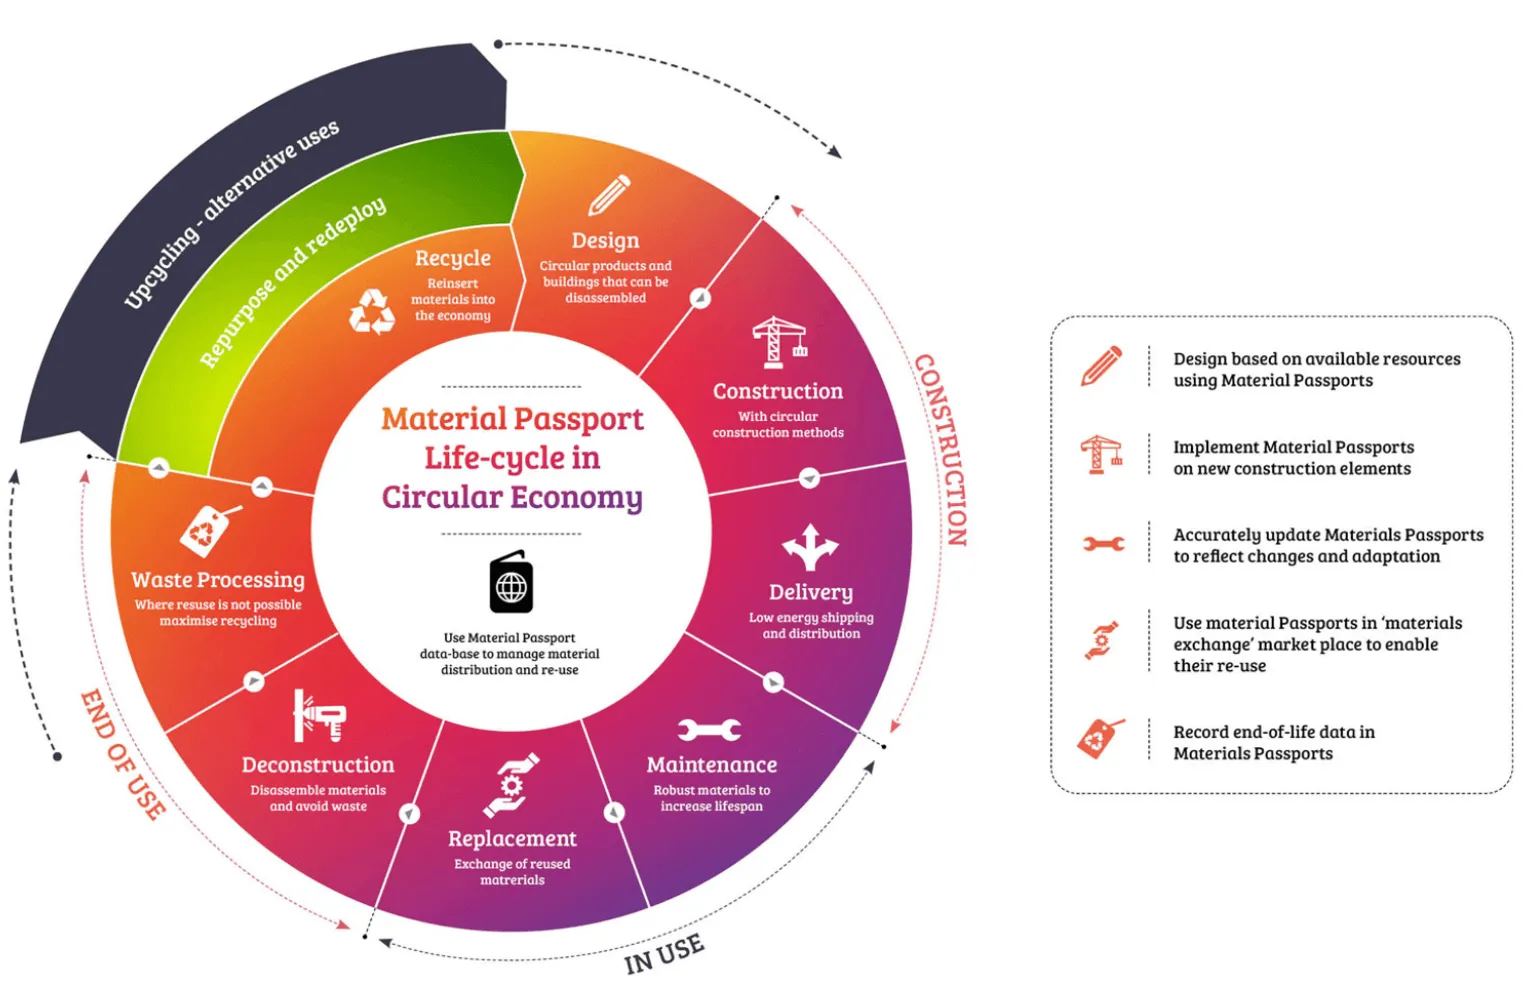
Şeffaflığın Geleceğini İnşa Ediyoruz
Her ürün bir hikaye anlatır. Biz bunun şeffaf bir hikaye olmasını sağlıyoruz.